industria agroalimentaria
España se mantiene como segunda productora europea de tomate para industria tras Italia
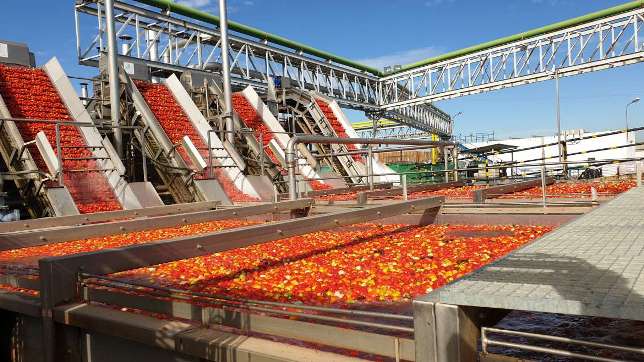
Se espera una producción mundial de 40,5 millones de tn, con Irán, Turquía y Egipto como productores emergentes a bajos precios junto a China
La próxima campaña de tomate para industria que en poco tiempo los productores extremeños estarán ultimando en sus invernaderos de planta se presenta más limitada en producción que la anterior. Se sembrará sensiblemente menos que en la del 2024, tanto en la región como en el resto de zonas productoras españolas (Andalucía y Navarra especialmente).
Estas son al menos las previsiones de las principales asociaciones profesionales del sector de tomate para industria. La producción de tomate transformado en los países que forman la Asociación Mediterránea Internacional del Tomate Transformado (Amitom) podría situarse en 17,15 millones de toneladas en 2025, de acuerdo con sus previsiones. De confirmarse, sería una cifra muy similar a la de 2024 (17,21 millones de toneladas). Sin embargo, la evolución varía mucho dependiendo de los países. En España, se espera una caída del 22,1%, hasta los 2,4 millones de toneladas (frente a algo más de 3 millones en 2024). También será menor la producción en Grecia (-11,8%), Bulgaria (-33%) o Hungría (-37,5%), así como en Turquía (-3,7%) y Portugal (-6,7%).
Por el contrario, en otros países productores se espera una recuperación, tras una cosecha corta en 2024. Es el caso de Italia, primer productor del grupo, que alcanzará los 5,6 millones de toneladas (+6,2%), así como de Egipto (+25%; hasta 780.000 toneladas), Irán (+42,9%; hasta 2 millones de toneladas) o Francia (+7,1%, hasta 180.000 toneladas).
Producción mundial
De acuerdo al World Processing Tomato Council (WPTC), la estimación de producción mundial global para 2025 se sitúa en 40,5 millones de toneladas. En el año 2024, la producción mundial de tomate para industria se situó en los 45,8 millones de toneladas. Según las estimaciones de la WPTC, esta caída prevista de 5 millones de toneladas no es suficiente aún en relación al nivel de stocks existentes y a la demanda prevista. La mayor parte de esta reducción de la producción mundial se debe a China.
Entre los principales productores a nivel mundial, en China la previsión de cosecha para 2025 es de 6 millones de toneladas, por debajo de los 10,45 millones de toneladas de 2024. Los precios del 2024 han provocado un menor interés de los productores chinos por el cultivo. En Irán, la producción de pasta de tomate experimentó una marcada disminución del 30% en 2024 en comparación con 2023. Sin embargo, las previsiones sugieren una mejora en 2025, con una producción prevista de 2 millones de toneladas.
Dichas previsiones de producción de campaña siempre están sujetas a la climatología de los meses de primavera (plantación) y verano (maduración y recolección), así como a la disponibilidad de riego. En el caso de Extremadura, especialmente en las Vegas del Guadiana, la disponibilidad de agua en campaña está totalmente asegurada al estar la cuenca con un 48% de agua embalsada, superior incluso a la media de la última década.
El consumo internacional de productos de transformación de tomate está muy mediatizado por las marcas de distribuidor y marcas blancas, con una presión creciente de las grandes cadenas de distribución por los precios bajos. La entrada masiva en la Unión Europea de tomate procedentes de terceros países, especialmente China, con precios muy bajos y sin un adecuado etiquetado final que advierta al cliente de su procedencia preocupa seriamente a las industrias extremeñas que piden a las Administraciones mayores controles. Hay que tener en cuenta que los estándares de seguridad alimentaria con los que se produce tanto en campo como en industria el tomate en España y en la Unión Europea frente a estos terceros países no tienen nada que ver. Ni tampoco a nivel de condiciones laborales de los trabajadores.
La lengua azul y la subida del precio de la leche impactan en la elaboración y ventas de la DOP Torta del Casar

Cuenta con 6 queserías certificadas y 19 ganaderías, que han comercializado 571.537 unidades en 2024, unas 130.000 menos que el año anterior
La Denominación de Origen Protegida Torta del Casar ha vivido en 2024 un año complicado por el impacto de la lengua azul en sus ganaderías y por el incremento del precio de la leche. De esta forma, certificó el pasado año un 15,43% menos de kilogramos el año anterior, hasta un total de 284.785 kg, que se tradujeron en 571.537 unidades de Torta del Casar comercializadas. Esta cantidad supone una reducción de unas 130.000 unidades y unos 52.000 kilos de queso menos certificados. La merma en relación a la campaña del 2022 es muy considerable, cuando se alcanzaron las 758.532 unidades comercializadas.
El formato pequeño del queso sigue siendo el preferido por los consumidores un año más y supone casi el 63% del total de ventas. De la Torta de formato pequeño se comercializaron un total de 143.552 unidades el pasado año, seguida de la mediana con 123.467 unidades y sólo 17.767 de Torta de formato grande.
Según ha explicado el presidente de la DOP Torta del Casar, Ángel Pacheco, “el principal motivo ha sido la caída de la producción por el incremento de costes, que se ha traducido en una subida del precio de venta, así como por la incidencia de la enfermedad conocida como lengua azul, que afecta a la producción de leche de las ovejas”.
Ganaderías
Durante el pasado año, el censo de ganaderías ha caído de 22 a 19, con 2.100 ovejas menos, al pasar de 15.000 a 13.000 animales. De esta forma, la producción de leche ha caído un 21,35% . Según el presidente de la DOP, ha sido especialmente relevante la incidencia de la lengua azul, que, “aunque no supone ningún riesgo para la salud humana, sí ha supuesto pérdidas importantes para las ganaderías, tanto por la reducción de la producción como por las bajas de animales”. La tendencia de queserías que no cuentan con ganadería propia es ya mayoría.
Uno de los aspectos más positivos durante el año 2024 es que el 98,9% de los quesos producidos por las queserías inscritas fueron certificados con sello de la DOP, un porcentaje hasta diez puntos más alto que el del año 2021. También subió el pasado año el porcentaje de leche destinada a la elaboración que queso certificado, hasta el 79% desde el 74% del año anterior.
Precio de la leche
Uno de los grandes problemas con los que se han encontrado las queserías certificadas es el importante aumento de los costes en la compra de la leche, que ha pasado de los 1,08 euros por litro en 2021 a los 1,47 euros/litro del pasado año. Este fuerte aumento de costes ha obligado a las queserías a repercutir al alza el precio de los productos.
Según datos del Informe Económico de la DOP del año 2024, el precio medio para mayoristas de la torta de formato pequeño -la más vendida- fue de 18,69 euros/kilo; la mediana a 17,80 euros/kilo y la grande a 16,91 euros/kilo. El precio medio de venta a mayoristas por kilo sería de 17,7 euros.
La Denominación de Origen Protegida cuenta con seis queserías certificadas y 18 marcas propias, así como nueve marcas para la Distribución, entre ellas las de Carrefour y ALDI. La primera de las industrias que más Torta comercializa concentra el 42,4% del total de las ventas con 120.819 kilos, mientras la segunda tiene el 17,3% de cuota y la tercera el 12,8% de cuota. El 96% de las ventas se destinó al mercado español, concentrando entre Extremadura y la Comunidad de Madrid el 73% de los quesos vendidos.
En cuanto el impacto económico global de la DOP, en el año 2024 alcanzó los 8,5 millones de euros, de los que 5,7 millones lo facturaron las queserías y 2,8 millones las ganaderías.
La llegada de Vall Companys y La Comarca abre la puerta a grandes producciones de cerdo blanco en Extremadura

Entre ambas empresas, que han comprado la antigua Acosierra, sacrifican seis millones de cerdos al año
Cada cierto tiempo, una gran empresa del sector cárnico español llama a la puerta del sector del cerdo. En este caso han sido dos. A mediados del mes de febrero se conocía la llegada de dos nuevos gigantes con presencia en varias áreas del sector cárnico: la murciana La Comarca y la catalana Vall Companys. Ambas se han unido para comprar las instalaciones de la empresa Grupo Alimentario Extremeño (GAEx) en la localidad pacense de Granja de Torrehermosa, en su día propiedad de Acosierra (la antigua Acorex).
Se trata de una operación estratégica para producir en principio jamones curados de capa blanca, un nicho de mercado en el que ambas empresas son muy importantes. Las instalaciones cuentan con 15.000 metros cuadrados, en una finca de cerca de 75.000 metros cuadrados a las afueras de la localidad, que permiten producir en torno a medio millón de piezas anuales. La idea en el futuro es llegar incluso a duplicar dicha producción.
Las instalaciones de Granja de Torrehermosa puestas en marcha por Acosierra, propiedad de la antigua Acorex, se pusieron en marcha en el año 2026 tras una inversión de 14 millones de euros, de los que el 40% fueron aportados por la empresa pública SOFIEX. La industria estaba diseñada en sus orígenes para la producción y elaboración de productos ibéricos que por aquel entonces eran una de las líneas de actividad principales de Acorex con su marca Guadiala.
Años complicados en el sector del ibérico por un lado y los problemas derivados de la crisis de la antigua Acorex después acabaron por llevar al traste el proyecto. Hasta la llegada de GAEX, en 2016, empresa con nombre extremeño y sede en Madrid, que amplió las instalaciones. Según la administración concursal los activos de Acosierra en su día valían entre 12 y 13 millones de euros, aunque contaban con un pasivo de 14 millones de euros en el momento de su concurso de acreedores.
Vall Companys
El Grupo Vall Companys, con sede en Lleida y propiedad de la familia Vall Esquerda, está considerado como la empresa líder del sector cárnico español, con más de 4.148 millones de facturación, más de 5 millones de cerdos, 2.600 granjas asociadas, más de 14.400 ganaderas colaborades, 553.000 tn de producción de carne de cerdo, 160 millones de pollos y 21.500 tn de producción de jamón curado. Desde 2024 es la mayor empresa española agroalimentaria por facturación. Cuenta con una plan de expansión muy importante en varios mercados de Latinoamérica como Colombia, Perú, México, Uruguay y Brasil.
La Comarca Food Group
Por su parte, el grupo La Comarca Food Group, con sede en Lorca, nace de la integración de las empresas Grupo Alimentario de Lorca (La Comarca), La Comarca Meats, Ingelor y Labor Alimentaria se unen en el nuevo holding cárnico, LCFG (La Comarca Food Group). Cada una de ellas especializada en un área. Grupo Alimentario de Lorca (La Comarca), la más antigua del grupo, continuará su actividad en el sector cárnico nacional mientras La Comarca Meats continuará su actividad en el sector cárnico industrial y en los mercados internacionales. El grupo murciano proyecto tener listo un nuevo matadero a lo largo del año 2025. Durante el pasado año sacrificó más de un millón de cerdos, alcanzando los 100 millones de kilos de carne, de los que el 40% va para exportación.
UNIÓ Nuts, la mayor cooperativa de frutos secos de España, se convierte en socio industrial y comercial de la planta de ISFA en Miajadas

Cuando se conoció hace ya varios años el interés del grupo vaso ISFA (Iberian Smart Financial Agro) por abrir una gran planta industrial de tratamiento de almendras en la localidad cacereña de Miajadas, sorprendieron sus dimensiones. Sobre todo en una zona como Extremadura donde el cultivo de la almendra ha crecido sensiblemente en los últimos años pero está aún lejos del que existe en otras regiones españolas.
¿De dónde iba a salir tanto volumen de almendra para tratar y almacenar? La respuesta está en el propio rótulo que corona la entrada y la fábrica de ISFA en Miajadas: Unió. El grupo cooperativo con sede en Reus (Tarragona) cuya filial UNIÓ Nuts, se ha convertido en la mayor cooperativa de frutos secos del mercado español, con presencia en varias regiones, y que agrupa actualmente a 15.000 familias productoras, 69 cooperativas asociadas de base con una producción media de más de 5.000 toneladas de almendra y más de 860 toneladas de avellanas. Desde el año 2018 está considerada por el Ministerio de Agricultura como Entidad asociativa prioritaria de frutos secos. Sus socios cuentan con una superficie de cultivo superior a las 55.000 hectáreas de almendro.
En palabras de Asier Ugaldea, CEO y fundador de ISFA, Unió Nuts es “socio industrial y comercial preferente” del proyecto. La propia UNIÓ Nuts incluye en su página web a la planta de Miajadas como uno de sus cinco centros de procesamiento de frutos secos en España junto a los de Reus, Alicante, Cabanes (Castellón) y Alcañiz (Teruel).
Uno de los puntos clave del proyecto de UNIÓ Nuts, clave también para la planta de Miajadas, es su vocación exportadora con ventas estables en más de 30 mercados internacionales. Entre ellos el de China desde hace poco más de un año tras los acuerdos firmados entre los gobiernos de ambos países. Hasta ahora, solo dos grupos han logrado la certificación para exportar almendra natural a China: UNIÓ Nuts y Dcoop.
Como reconocía el director general de Unió Group, David Miralles, “sólo dos empresas españolas han logrado la certificación para entrar en este mercado que tiene capacidad para importar más de 200.000 toneladas anuales de almendras y que actualmente se abastece principalmente de almendra de California y Australia. Para poder exportar a China, UNIÓ Nuts ha superado una exhaustiva auditoria de producto, certificado desde el origen, así como de sus instalaciones y procesos de calidad. Y es que para la entrada en el país asiático, es necesario asegurar al 100% la trazabilidad del producto”.
Una noticia muy importante también para el futuro industrial de la planta de Miajadas, que también es estratégica para la producción del mercado portugués y de la zona de influencia de Alqueva. El CEO de ISFA, Asier Ugaldea, siempre ha defendido que el futuro de la planta extremeña pasa por productos de valor añadido, en su “proyecto industrial de la mano de UNIÓ Group, donde el grupo cooperativo afianzará el liderazgo en Iberia, complementando su presencia nacional y dando cobertura a las plantaciones de Portugal, como OPFH transaccional.
La planta de ISFA y UNIÓ en Miajadas está dimensionada para un crecimiento modular en función de la entrada en producción de las diferentes fincas. La capacidad de la planta está prevista para el tratamiento de 90.000 tn de almendra en cáscara, y de 90.000 tn de capota.
Está previsto que se envase la almendra en grano en big bags de 1.000 kg cada uno, con destino a procesos industriales de la almendra. En un futuro se prevén otros tipos de productos con base almendra, y de diferentes formatos y de envases para ofrecer al consumidor final.
Miguel Halcón, director comercial ALSAT: “Nos enfrentamos a la campaña de comercialización más difícil de los últimos seis años”

“La campaña 2025 de comercialización se presenta difícil y complicada, la sobreproducción a nivel mundial de las dos últimas campañas 2023 y 2024, nos ha llevado a un mercado muy excedentario de producto industrial. Calculo que principalmente este excedente está en manos chinas, californianas, chilenas y españolas. Salvo Italia que tuvo una campaña 2024 pésima, de los cuatro mayores productores mundiales estamos tres.
La reducción a nivel autonómico, nacional y mundial (aprox.10%) es del todo insuficiente para poder equilibrar la oferta y demanda. Así pues, nos enfrentamos a una comercialización no solo de lo que se producirá en la campaña 2025, sino que habrá también que colocar el stock sin vender 2024.
Los agricultores han tenido que hacer un esfuerzo importante en el acuerdo de los precios de materia prima. Pero incluso así, la demanda por parte de los agricultores para plantar tomate de industria ha sido generalizada. Lo que nos hace entender que no existen en la actualidad muchos/ningún cultivo anual atractivo para los agricultores, exceptuando el tomate. Además, el precio a pagar nos hará algo más competitivos, pero mucho me temo que este año difícilmente se conseguirán precios que cubran el coste total del producto industrial.
Aunque no todo son malas noticias, creemos que el consumo de derivados de tomate está creciendo a nivel europeo (nuestro principal mercado), existen prohibiciones y recelos de clientes a consumir producto chino, principalmente por razones socio económicas.
Nos enfrentamos a la campaña de comercialización más difícil de los últimos seis años, con excedentes de productos y precios muy bajos. Por ende, las reducciones de las próximas campañas deberían ser más agresivas, y así poder equilibrar la oferta y demanda. Creo que seremos ayudados por el incremento del consumo y además por la poca injerencia que China pueda tener en nuestro mercado natural. Me temo que esta solución no es a corto plazo, necesitaremos 2 o 3 campañas más para así poder volver a la senda del ciclo atractivo para la industria”.
Ya está en la calle el número de primavera de Caudal de Extremadura

El nuevo número de primavera de CAUDAL DE EXTREMADURA trae en portada como tema principal los retos a los que se enfrenta la nueva campaña del tomate en nuestra región. El tomate para industria afronta una campaña compleja que gira en torno a tres condicionantes: precios, rendimientos y stocks. En su primer reportaje explicamos cómo los productores extremeños sembrarán 3.139 hectáreas menos que en 2024 ante la caída de los precios. La contratación inicial será de 1,84 millones de toneladas para 19.823 hectáreas, con un rendimiento medio de 92,82 tn/has.
También recordamos en otro reportaje que la producción extremeña de tomate para industria solo ha superado en tres de las últimas veinte campañas las 90 toneladas por hectárea. Además, un estudio de Cooperativas Agro-alimentarias de Extremadura fija en 114,7 euros el coste medio de producción de una tonelada.
Explicamos en otras páginas cómo España se mantiene como segunda productora europea de tomate para industria tras Italia. La producción mundial se espera que alcance los 40,5 millones de tn, con Irán, Turquía y Egipto como productores emergentes a bajos precios junto a China.
En lo que se refiere a noticias destacadas en nuestra región explicamos en este nuevo número de Caudal de Extremadura cómo Unió Nuts, la mayor cooperativa española de frutos secos, se convierte en socio industrial y comercial de la planta de Isfa en Miajadas. En otro reportaje damos noticia de cómo Cidacos refuerza su fábrica de tomate de Coria con una línea de envasado de legumbres en TetraRecart. De esta manera, se suma a lo que hacen otras industrias de tomate como Inpralsa en Miajadas con caldos o Tomates del Guadiana con cremogenados de fruta.
Por lo que se refiere a nuestra industria cárnica, la llegada de Vall Companys y La Comarca abre la puerta a grandes producciones de cero blanco en Extremadura: entre ambas empresas, que han comprado la antigua Acosierra, sacrifican seis millones de cerdos al año. Otro reportaje del mismo sector nos cuenta cómo El Encinar de Humienta construye una planta de biogás que le permitirá producir cero residuos orgánicos y tener más autonomía energética. También entrevistamos a Pablo Aguirre, secretario técnico de Aeceriber, la Asociación Española de Criadores de Cerdo Ibérico.
Los otros cultivos punteros en nuestra región también merecen nuestro análisis. Un reportaje dedicado al cultivo del maíz detalla cómo ha encadenado tres campañas por debajo de las 28.000 hectáreas. En otras de nuestras páginas contamos cómo el cultivo de almendro y pistacho superan ya las 30.000 hectáreas en Extremadura.
En una entrevista con Félix Liviano, presidente de la Sectorial de Arroz de Cooperativas Agro-alimentarias de Extremadura, nos cuenta que la nueva campaña de arroz puede subir de 1.000 a 1.500 hectáreas, aunque su rentabilidad sigue estando al límite. En otra entrevista con José Antonio Tierno, presidente del Grupo de Trabajo de Frutas de Cooperativas Agro-alimentarias de Extremadura nos dice que la escasez de mano de obra es un auténtico desafío para el sector hortofrutícola.
También entrevistamos a Antonio Casado que con su empresa EcoVega, apuesta por el cultivo de la pitaya, conocida como la fruta del dragón, en las Vegas del Guadiana.
Siguiendo con noticias referentes a nuestro agro, explicamos cómo los cultivos estables en regadío ya suponen el 23% del total de la agricultura extremeña. En 2024, olivar, frutos secos, tomate industria y arroz, tuvieron los mayores crecimientos en hectáreas frente a maíz, girasol o tabaco.
Otro reportaje da cuenta del precio medio de las fincas agrícolas en nuestra región: mientras en la provincia de Badajoz es de 14.416 euros/has, en la de Cáceres es de 8.238 euros/has.
La creación del grupo operativo GO Higos servirá para impulsar la innovación en el sector del higo seco, del que Extremadura es líder nacional.
Por lo que se refiere a nuestra industria agroalimentaria uno de nuestros reportajes explica cómo llega a facturar 4.000 millones de euros al año, con el tomate, la cárnica y el vino a la cabeza. En otro reportaje detallamos cómo Brasil se ha convertido en un mercado clave para las exportaciones de fruta de hueso y aceite de oliva extremaós, y cómo afectan los acuerdos UE-Mercosur.
Dentro del Especial Olivar de Extremadura, diversos reportajes y entrevistas analizan la actualidad del sector. En el primero de ellos hacemos resumen de la pasada campaña, en la que Extremadura ha producido 77.500 toneladas, con precios a la baja. Otro reportaje da cuenta de que nuestra región supera las 300.000 hectáreas de olivar al sumar 3.500 nuevas cada año desde 2020. Dos entrevistas, una con los responsables de la Cooperativa Virgen de la Estrella de Los Santos de Maimona, y otra con Luis Viejo, gerente de Oleum Viejo/Vibel, ubicada en Mohedas de Granadilla en su apuesta por la manzanilla cacereña, completan este Especial Olivar de Extremadura.
Para suscribirse a la revista Caudal de Extremadura en su edición en papel
llamar al Tel. 670 67 55 71 ó contactar con el email caudaldeextremadura@gmail.com
Agustín Delgado Martín (CEX): “El sector agroindustrial es en el que más hemos invertido, superando el 40% de nuestras inversiones”

Entrevista con
Agustín Delgado Martín
Presidente de la Corporación Empresarial de Extremadura (CEX)
¿Con qué objetivos llega a la presidencia de CEX tras la etapa liderada por Ricardo Leal?
La misión de la Corporación es impulsar proyectos empresariales con capacidad de crecimiento, con el objetivo de consolidar empresas de mayor tamaño en Extremadura, para que sean competitivas y líderes en sus respectivos sectores a nivel nacional o mundial. Este ha sido el objetivo de nuestros socios y consejeros durante la presidencia de Ricardo Leal, quien continúa como socio y consejero de la Corporación, y seguirá siendo el objetivo durante mi presidencia, intentando invertir en el mayor número de proyectos posible.
El sector de la industria agroalimentaria siempre ha tenido un destacado protagonismo en la cartera de inversiones de CEX. ¿Sigue siendo prioritario?
La Corporación tiene un enfoque generalista y participa en empresas de cualquier sector; sin embargo, es cierto que nuestro interés está en sectores atractivos y con alto potencial de crecimiento. Efectivamente, la Corporación ha sido muy activa en el sector agroindustrial, siendo este el sector en el que más hemos invertido, superando el 40% de nuestras inversiones. El sector agroalimentario está en un momento muy atractivo y existen empresas con muchas posibilidades de crecimiento. Prueba de ello es que, entre las últimas inversiones realizadas por la Corporación, se encuentra AGROCONGELADOS LA CUERVA, de Jaraíz de la Vera, dedicada a la fruta y verdura congelada. Igualmente, hemos invertido en COVELESS INGENIERÍA, empresa líder en Extremadura en el sector de robótica y automatismos.
¿Qué puntos fuertes ven en la región las industrias agroalimentarias para instalarse y cuáles siguen siendo sus principales hándicaps?
Nuestra experiencia en el sector agroalimentario es muy positiva. Esto se debe a los buenos empresarios que tenemos en Extremadura y a su conocimiento del sector, lo cual es clave a la hora de invertir. Las empresas extremeñas del sector agroalimentario se han profesionalizado y se han adaptado a los cambios. Son muy competitivas porque han invertido, generando mucho valor a la región, y deben continuar en esta línea, para lo cual cuentan con el apoyo de CEX. Este pasado mes de septiembre, Extremadura exportó en el sector agroalimentario 147 millones de euros, casi el 70% de las exportaciones extremeñas.
Aunque Extremadura transmite una buena imagen de sus productos en términos de calidad, sostenibilidad, etc., creo que nos queda mucho trabajo por realizar en este sentido, para que España y el mundo conozcan mejor nuestros productos. Los hándicaps son los mismos que en el resto de los sectores y son ya conocidos por todos: falta de mano de obra, despoblación de las zonas rurales y necesidad de buenas conexiones para la salida de nuestras mercancías que reduzcan el coste logístico que soportan nuestras empresas en la actualidad.
El factor energético es una variable clave en el establecimiento de nuevas industrias. ¿Debería Extremadura destacar más todo su potencial en este área?
El factor energético es ya un valor diferencial de Extremadura para la atracción de empresas y hay que aprovecharlo. Si la necesidad de buenas comunicaciones resta competitividad a las empresas, el factor energético, en sentido contrario, mejora la competitividad mediante la reducción de costes.
De hecho, proyectos industriales y empresariales que están arribando o interesándose por Extremadura lo hacen, entre otros motivos, porque es una región productora de energía. En 2023 el balance eléctrico de Extremadura fue netamente positivo, puesto que la producción de energía eléctrica superó en un 622,51% a la demanda, suponiendo los excedentes el 83,69% de la generación, según el balance eléctrico difundido por la Junta de Extremadura.
Otra ventaja, es que tenemos la posibilidad de ofrecer energía con garantía de origen renovable, lo que supone un plus al basarse en un modelo respetuoso con el medio ambiente. La Corporación ha invertido o trabajado con varias industrias vinculadas con el sector energético como puede ser la producción de estructuras fotovoltaicas, otro proyecto de fabricación de transformadores y también en agro voltaica, combinando el campo con la producción energética para mejorar el rendimiento de los cultivos.
Domingo Fernández Sánchez (Cooperativas Agro-alimentarias Extremadura): “Las administraciones deben solucionar ya la competencia desleal del tomate chino que está inundando el mercado a bajos precios”

Entrevista con
Domingo Fernández Sánchez
Presidente de la Sectorial de Frutas y Hortalizas de Cooperativas Agro-alimentarias Extremadura
La pasada campaña de tomate se cerró con cifras altas de transformación y gran actividad en las industrias. ¿Cuáles han sido las claves?
La principal clave ha sido la meteorología que se ha registrado durante la campaña, que ha sido muy favorable para el desarrollo del cultivo, ya que no ha habido lluvias ni altas temperaturas que le han afectado durante este año. Eso ha hecho que hayamos batido el récord de producción. También es cierto que hay otros factores que han influido, como las nuevas variedades que se están utilizando en campo para tomate para industria y también la extensión del uso de sistemas de riego para el cultivo, lo que hace que aumente la producción. Desde el punto de vista industrial, la campaña ha sido muy intensa debido precisamente a esa alta producción de este año.
Las crecientes importaciones de tomate chino y de otros mercados como Irán es un serio problema porque no se detalle el origen del producto en el envasado final. ¿Cómo afecta a las industrias extremeñas y qué se puede hacer?
Es una situación que afecta muchísimo a todo el sector y cuyas consecuencias estamos viendo ya, con un importante descenso en el precio del tomate concentrado. Como mecanismos que puedan solucionarlo, hay dos fundamentales. El primero es la puesta en marcha de aranceles y el segundo es que se exija al tomate procedente de China los mismos controles de calidad que tiene el tomate europeo. Las exigencias que tenemos en cuanto a calidad son necesarias, pero llevan una serie de gastos para productores y para industria que no tiene el tomate chino porque los controles que se les pide son mínimos.
Todo ello hace que nos tengamos que enfrentar a una competencial desleal, que irá a más, porque la producción china de tomate está creciendo, inundando el mercado a bajos precios. Y esto es algo que las Administraciones deberían solucionar ya.
¿Hasta qué punto es sencillo para las industrias cooperativas del sector mantener el equilibrio entre los intereses de los productores-agricultores y el de la propia industria que debe ser rentable?
Es muy sencillo: la industria cooperativa es la industria de los agricultores cooperativistas, de forma que ellos reciben un precio mayor por su producción siempre y cuando se obtengan resultados económicos favorables en la cooperativa, que no deja de ser una empresa y en la que los socios participan en el beneficio de la transformación que realiza su industria.
En esta campaña de alta producción, las industrias cooperativas hemos cubierto toda la entrada de tomate cosechado. Un tomate que tiene una gran demanda en los mercados nacionales e internacionales, dejando patente la importancia de las cooperativas y la necesidad de incrementar el asociacionismo por parte de los agricultores y agricultoras en cooperativas, porque es la única solución para que puedan mejorar su capacidad de negociación y su competitividad en un mercado global cada día más complejo.
¿Existe margen en las industrias tomateras para innovar con nuevos productos y presentaciones para alejarse de la imagen de producto «commoditie» que presenta el tomate para industria?
Es algo que el sector cooperativo de Extremadura está haciendo ya, con la segunda transformación del tomate en Apis, impulsada por Acopaex y Tomates del Guadiana. Así que sí existe margen, pero hay que ser muy conscientes de que es un camino muy complejo, porque no se trata sólo de realizar una segunda transformación, sino que hay que mantener e impulsar una red comercial de esa segunda transformación, compitiendo en el mercado con marcas ya acreditadas.
Desde luego, es el camino a seguir para crear valor añadido en la región, acompañado de más empleo y más beneficio para los agricultores. Pero hay que tener en cuenta esa complejidad del proceso por la comercialización.
Eduardo J. Fernández (APIS): “La calidad y seguridad alimentaria debe ser fundamental en nuestro mercado”

Entrevista con
Eduardo J. Fernández
Director General de Carnes y Vegetales S.L. (APIS)
Eduardo J. Fernández acumula una dilatada experiencia en el mundo cooperativo y empresarial agroalimentario, tras ser primero director técnico de Tomates del Guadiana durante muchos años y después asumir la dirección general de Carnes y Vegetales S.L. La empresa, con sede social en Mérida, se ha convertido tras décadas de actividad en una de las empresas agroalimentarias más conocidas y valoradas de España. Y que atesora dos marcas históricas: APIS y Fruco.
Una de las principales señas de identidad de la empresa es su vinculación cooperativa en la actualidad, con más de 2.500 cooperativistas que forman parte de ella y son claves en la trazabilidad total del producto que elabora la compañía. Desde la siembra del tomate al envasado final.
Actualmente, Carnes y Vegetales S.L. dispone de su planta en Montijo, especializada en la transformación del tomate, inmediatamente tras ser recolectado, lo que permite mantener y conservar todas sus características naturales y propiedades saludables. Y de su planta de Mérida, una de las más innovadoras y de mayor capacidad productiva de Europa en conservas cárnicas (más de 7 millones de kg anuales), con productos muy emblemáticos como su magro de cerdo, callos o patés. Con una oferta destacada también para canal Horeca y “Foodservice”.
¿Cómo ha sido el año 2024 para la compañía?
Ha sido en general un buen año, donde hemos continuado con mejoras operativas importantes que tienen una relación directa con la calidad del producto final, y que nos permiten un ahorro de costes. En el caso del tomate, se trata de un producto de ciclos, donde se ha pasado de una escasez de producto a una sobreoferta. Lo importante de cara al 2025 es seguir en la senda de la responsabilidad social y la calidad y seguridad alimentaria que demandan cada vez más los clientes. Nosotros apostamos 100% por la producción integrada, y por un producto local, cercano con total garantía de origen. Para seguir siendo competitivos, resultan claves los costes energéticos y logísticos.
El sector del tomate se enfrenta cada vez más a una competencia desleal de terceros países, especialmente China. ¿Qué se puede hacer?
Se está produciendo en los últimos años un aumento significativo de importación de tomate semielaborado de terceros países, del que el consumidor europeo desconoce su origen. Los criterios con los que se elaboran esos productos no son los mismos ni mucho menos que los que se utilizan en las Vegas del Guadiana por ejemplo. Los últimos dos años el precio del tomate semielaborado en la UE ha estado alto. En este tiempo hemos visto cómo aumentaba mucho la producción en zonas de China con serios problemas sociales y étnicos, lo que ha sido denunciado incluso en la BBC. La Distribución debería ser sensible a estas situaciones y reafirmar su compromiso en que las cosas se hagan bien. En una categoría como la del tomate que ya de por sí es barata, si alguien vende aún más barato habría que preguntarse cómo lo consigue.
¿En qué momento se encuentra la estrategia exportadora de la empresa?
Hemos conseguido demostrar que no solo los italianos pueden exportar sus productos de tomate. Con origen España, hemos logrado nuestros objetivos de exportación, con más clientes y mercados, y más diversificados. El volumen clave es en países de la UE pero también exportamos a terceros países. En el 2025 queremos consolidar lo que hemos conseguido en el mercado exterior.
Las grandes empresas agroalimentarias como la vuestra se enfrentan al reto de las nuevas tendencias de consumo y a una Gran Distribución más concentrada. ¿Qué desafíos supone?
Hay que adaptarse a las nuevas realidades del hogar, con unidades familiares más pequeñas, y nuevos hábitos de consumo, en los que desgraciadamente nos estamos alejando de la Dieta Mediterránea. Ocurre que en la gran distribución la diversidad de producto en los lineales se ha reducido, como si eligieran lo que debe comer el cliente final. Al igual que ocurre con el peso de la marca blanca. Hace falta una comunicación más intensa para que el cliente final pueda y sepa elegir y valorar lo que consume.
Al Khaleej acelera su proyecto agroindustrial remolachero en Egipto mientras su planta azucarera de Mérida se diluye

Foto: Canal Sugar
El tiempo pasa tan rápido como lo que tarda en disolverse un azucarillo en el café. Han pasado ya siete años desde que se conoció el supuesto interés del grupo industrial Al Khaleej con sede en Dubai para abrir en Expacio Mérida, a las a fueras de la capital extremeña, una planta azucarera. Con una capacidad de procesamiento de 36.000 toneladas de remolacha por día, que se ubicarían sobre unos 600.000 metros cuadrados. La planta funcionaría unos 150 días al año, con tres turnos diarios, 54 trabajadores fijos y más de 240 empleos en campaña.
El inicio de las obras estaba previsto para abril del 2023 y se harían a través de la filial Ibérica Sugar Company creada por el grupo árabe con sede en Extremadura. La Junta dictó resolución de impacto ambiental favorable en diciembre del 2017. Todo parecía encauzado. A mediados de julio del 2021 se firmaba un protocolo de intenciones entre la Junta de Extremadura (Fernández Vara), el Ministerio de Industria (Reyes Maroto) y el CEO de la empresa promotora, Hassa Jamal Majid Ghurair, en el que tanto Junta como Ministerio aseguraban inversiones para apoyar la planta a través del Fondo de Apoyo a la Inversión Industrial Productiva. Y fijaban la entrada en producción para el primer trimestre del 2024. Sin embargo, en los dos últimos años, los avances y certezas sobre el proyecto han entrado en el olvido.
Cultivo
El proyecto de la planta azucarera debía suponer la vuelta al cultivo de azucarera en Extremadura, que estuvo presente en la región entre los primeros años de la década de los 70 del siglo pasado y el año 1997. Mientras estuvo activa la planta azucarera de La Garrovilla propiedad de Ebro. Extremadura llegó a cultivar hasta 6.000 hectáreas de remolacha entre varias localidades pacense como La Garrovilla, Montijo, Mérida, Puebla de la Calzada o Villagonzalo. Desde la campaña del 97/98 no se volvió a cultivar remolacha en la región. Sin embargo, desde el sector agrario y cooperativo de la región aseguran que en ningún momento el grupo promotor entabló negociaciones directas para valorar las posibilidades del cultivo en la región.
Proyecto en Egipto
Buena parte de “culpa” del olvido del proyecto azucarero extremeño, pese a las facilidades en suelo e inversiones previstas, tiene que ver con Egipto. El mismo grupo promotor de Dubai lidera desde hace años uno de los mayores proyectos agroindustriales en torno a la remolacha y la producción de azúcar en Egipto, a través de la empresa Canal Sugar. Se trata de un proyecto que abarca hasta 76.000 hectáreas de terrenos fértiles y a más de 6.000 agricultores de la zona, que pretende llegar a producir en torno a 2,5 millones de toneladas de remolacha. Con una producción y comercialización industrial de unas 900.000 toneladas de azúcar blanco al año.
El 45% de la producción remolacha se haría en fincas propias asociadas al grupo que lidera Jamal Al Ghurair. El proyecto agrario también incluye la producción de maíz, garbanzos y trigo. La inversión global del proyecto, tanto en campo como industria, se acercaría a 900 millones de dólares, contando con el apoyo financiero del fondo Al Ahli Capital Holding, gestionado por el Banco Nacional de Egipto, y por el fondo Murban Energy Limited de Emiratos Árabes.
En España se cultivan cada campaña unas 30.000 hectáreas de remolacha azucarera, 19.330 en Castilla y León y algo más de 9.300 has en Andalucía, únicas dos regiones españolas que cuenta con plantas azucareras activas. España importa más de 1,2 millones de toneladas de azúcar cada año.
- ← Anterior
- 1
- …
- 3
- 4
- 5
- …
- 30
- Siguiente →

